Como comparar a rentabilidade da carteira com o CDI e o Ibovespa
"Minha carteira rendeu 8% este ano. Isso é bom?" A resposta depende de com o que você compara e de como você mediu. Aportes e retiradas no meio do caminho distorcem a conta, e é aí que muita gente se engana.
Dois jeitos de medir
Retorno ponderado pelo tempo (TWR)
Mede o desempenho dos investimentos, sem a influência de quando você colocou ou tirou dinheiro. É o jeito usado por fundos e índices, e o certo para comparar com o CDI e o Ibovespa.
Na prática, divide-se o período em trechos entre cada aporte ou retirada, calcula-se o rendimento de cada trecho e multiplicam-se os resultados.
Retorno ponderado pelo dinheiro (TIR)
Mede o resultado do seu bolso, levando em conta o momento de cada aporte. Responde a "quanto o meu dinheiro rendeu", mas não serve para comparar com índices, porque depende das suas decisões de quando aportar.
Exemplo: o aporte que piorou o resultado
Valores ilustrativos, conferidos à mão.
| Momento | Carteira |
|---|---|
| Início | R$ 10.000 |
| Fim do mês 1 (+10%) | R$ 11.000 |
| Aporte de R$ 10.000 | R$ 21.000 |
| Fim do mês 2 (−10%) | R$ 18.900 |
- TWR: 1,10 × 0,90 − 1 = −1,0% nos dois meses. É o desempenho dos investimentos.
- Em reais: você colocou R$ 20.000 e tem R$ 18.900, um resultado de −R$ 1.100. A TIR fica perto de −3,7% ao mês.
O aporte grande logo antes da queda fez o seu bolso perder mais do que os investimentos em si. Se você dividisse o resultado em reais pelo total aportado, chegaria a −5,5%, um número que não serve para comparar com índice nenhum.
Como comparar com o CDI
O jeito mais comum é o percentual do CDI: a rentabilidade da carteira dividida pelo CDI acumulado no mesmo período.
Não é a diferença em pontos (6% − 10% = −4 pontos), e sim a proporção. Cuidados:
- Compare períodos iguais, do mesmo dia inicial ao mesmo dia final.
- O CDI é bruto, sem imposto e sem taxas. Para ser justo, compare com a rentabilidade bruta da carteira ou desconte o imposto dos dois lados.
Como comparar com o Ibovespa
O Ibovespa é um índice de retorno total: considera os proventos como se fossem reinvestidos. Se a sua conta deixa os dividendos de fora, a carteira vai parecer pior do que o índice. Inclua os proventos recebidos na rentabilidade da carteira.
O Ibovespa só faz sentido como comparação para a parte em ações brasileiras. Para uma carteira com renda fixa, exterior e cripto, compare cada parte com o índice adequado ou use o CDI como referência geral.
O que a comparação não diz
- Bater o CDI num ano não prova que a carteira é boa, nem perder dele prova que é ruim. Prazos curtos têm muita variação.
- Rentabilidade passada não garante rentabilidade futura.
- O risco importa: uma carteira de ações que rendeu o mesmo que o CDI correu muito mais risco para isso.
Como o ConsolidaAI calcula
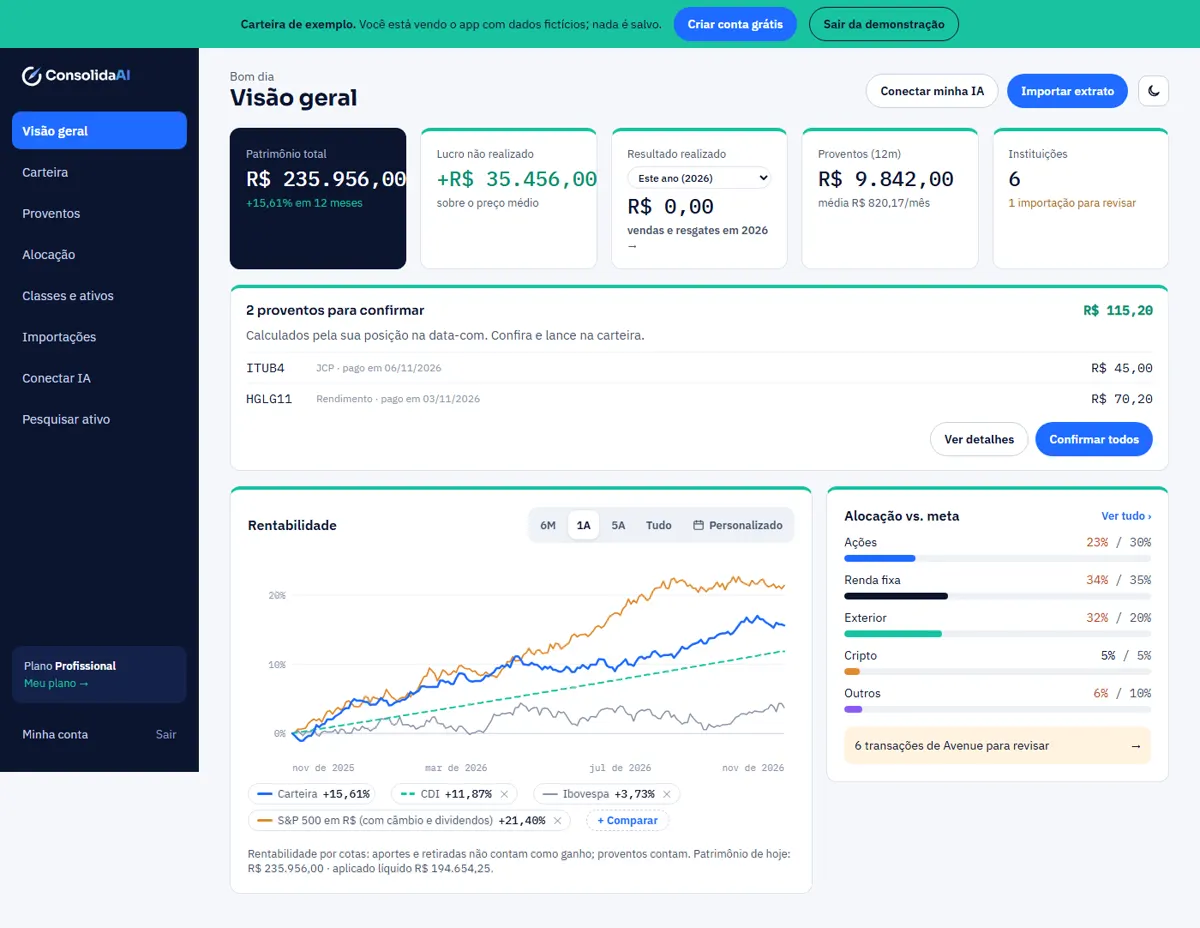
O ConsolidaAI calcula a rentabilidade ponderada pelo tempo, com os proventos incluídos e os aportes neutralizados, e mostra no mesmo gráfico o CDI, o Ibovespa e o S&P 500. Você escolhe o período e vê o percentual do CDI sem fazer conta.
Um exemplo de comparação com o CDI
Valores ilustrativos. Em um ano, a carteira teve rentabilidade ponderada pelo tempo de 9% e o CDI acumulado foi de 10%:
- Percentual do CDI: 9 ÷ 10 = 90% do CDI.
- Diferença em pontos: 9% − 10% = −1 ponto percentual.
Se no mesmo período o Ibovespa subiu 12%, a parte em ações da carteira deve ser comparada com esses 12%, e a parte em renda fixa com o CDI. Olhar cada parte com a referência certa mostra onde a carteira foi bem e onde ficou para trás.
Perguntas frequentes
Rentabilidade de 100% do CDI é boa?
Significa que a carteira rendeu o mesmo que o CDI no período. Para renda fixa conservadora, é a referência. Para uma carteira com ações, que corre mais risco, o esperado no longo prazo é render mais que o CDI, mas em prazos curtos ela pode ficar abaixo.
Devo incluir os proventos na rentabilidade?
Sim. Dividendos, JCP e rendimentos de FIIs fazem parte do retorno. Deixá-los de fora faz a carteira parecer pior do que é, principalmente quando comparada com o Ibovespa, que considera os proventos.
Como considerar o imposto na comparação?
O CDI e o Ibovespa são brutos. O mais simples é comparar bruto com bruto. Se quiser ver o resultado líquido, desconte o imposto dos dois lados, como ele seria cobrado em cada investimento.
Conteúdo educativo, não é recomendação de investimento. Regras de imposto mudam: na dúvida, confirme com um contador.