Dividendos e JCP no Imposto de Renda: como declarar
Dividendos, juros sobre capital próprio (JCP) e rendimentos de FIIs aparecem em fichas diferentes da declaração do Imposto de Renda, porque cada um tem uma tributação. Em 2026 duas regras mudaram, e é importante saber quando elas valem para você.
O que mudou em 2026
- Dividendos acima de R$ 50 mil por mês. Desde 1º de janeiro de 2026 (Lei 15.270/2025), quando uma mesma empresa paga mais de R$ 50 mil num mês à mesma pessoa física, há retenção de 10% na fonte sobre o valor total do mês. Abaixo disso, por empresa e por mês, não há retenção.
- JCP a 17,5%. A alíquota retida na fonte sobre o JCP subiu de 15% para 17,5% a partir de 2026 (Lei Complementar 224/2025).
- Lucros até 2025. Dividendos de lucros apurados até 2025, com distribuição aprovada até 31/12/2025, continuam isentos.
Essas regras afetam a declaração de 2027 (ano-base 2026). A declaração de 2026 (ano-base 2025) seguiu o regime antigo.
Para a grande maioria dos investidores, que recebe bem menos de R$ 50 mil por mês de cada empresa, os dividendos continuam sem imposto. Há ainda um imposto mínimo para quem tem renda anual acima de R$ 600 mil, que não afeta a maioria.
Onde declarar cada provento
Os códigos abaixo são os usados nas declarações mais recentes. Confira no programa do ano, porque a Receita pode criar códigos novos para as regras de 2026.
| Provento | Ficha | Código usual |
|---|---|---|
| Dividendos de ações | Rendimentos Isentos e Não Tributáveis | 09 (lucros e dividendos recebidos) |
| JCP | Rendimentos Sujeitos à Tributação Exclusiva/Definitiva | 10 (juros sobre capital próprio) |
| Rendimentos de FIIs | Rendimentos Isentos e Não Tributáveis | 26 (outros) |
| Bonificação em ações | Rendimentos Isentos e Não Tributáveis | 18 |
Se houve retenção de 10% sobre dividendos em 2026, o valor retido também precisa ser informado. Siga o que o programa da declaração de 2027 indicar.
De onde tirar os valores
A base é o informe de rendimentos que cada corretora, banco ou empresa envia até o fim de fevereiro. Ele traz, por ativo, o total de dividendos, o JCP bruto, o imposto retido e o JCP líquido.
Para o JCP, informe o valor líquido (já descontado o imposto) na ficha de tributação exclusiva, como mostra o informe.
FIIs: quando o rendimento é isento
Os rendimentos mensais de FIIs são isentos para pessoa física quando:
- as cotas são negociadas em bolsa;
- o fundo tem pelo menos 100 cotistas;
- você tem menos de 10% das cotas do fundo.
O ganho na venda de cotas de FII é outra história: paga 20% sobre o lucro, sem a isenção de R$ 20 mil das ações.
Dividendos do exterior
Dividendos de ações estrangeiras seguem a Lei 14.754/2023: são tributados a 15% na declaração anual, convertidos para reais pela cotação do Banco Central definida pela Receita (confira no programa da declaração). Nos Estados Unidos, a retenção na fonte para brasileiros costuma ser de 30%. Esse imposto pago lá fora pode ser compensado, nas condições da lei (tratado ou reciprocidade), até o limite do que seria devido aqui, mas a parte acima de 15% não volta. Para conta no exterior, vale conversar com um contador.
Erros comuns
- Somar JCP com dividendos. São fichas diferentes, porque o JCP já foi tributado na fonte.
- Declarar o JCP bruto. Na ficha de tributação exclusiva vai o líquido do informe.
- Esquecer de conferir a data. O que vale é a data em que o provento foi pago ou creditado, não a data-com. Veja o que é data-com.
- Repetir notícias de 2025. Propostas como a da MP 1.303, que taxaria rendimentos de FIIs, não viraram lei.
Como o ConsolidaAI ajuda
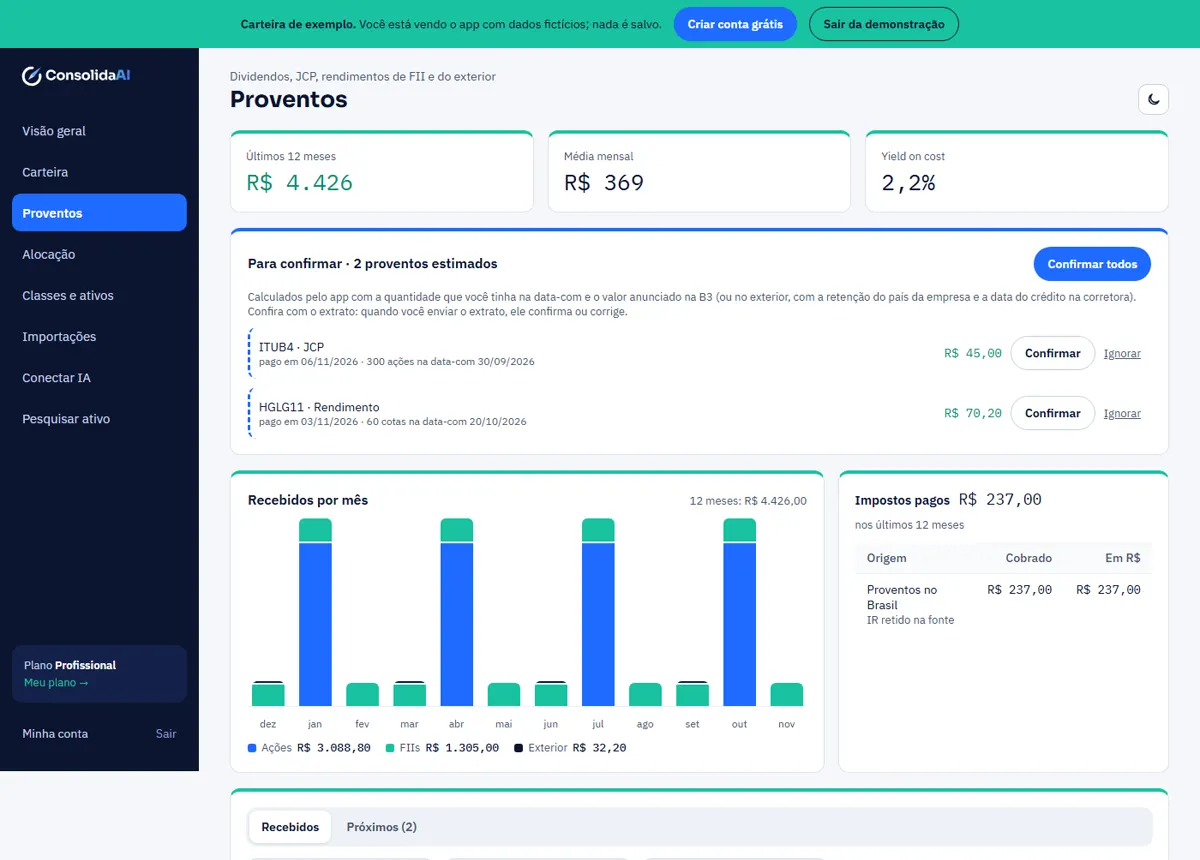
O ConsolidaAI calcula cada provento pela quantidade que você tinha na data-com, separa dividendos, JCP e rendimentos, e mostra o imposto retido quando houver. Os totais por ano ajudam a conferir o informe de rendimentos, mas não substituem os documentos da corretora nem a orientação de um contador.
Perguntas frequentes
Preciso declarar dividendos mesmo sendo isentos?
Sim. Rendimentos isentos também precisam ser informados, na ficha de Rendimentos Isentos e Não Tributáveis. Eles ajudam a Receita a entender a variação do seu patrimônio.
Recebo menos de R$ 50 mil por mês de dividendos. Muda alguma coisa para mim?
Para dividendos de empresas brasileiras, a retenção de 10% só acontece quando uma mesma empresa paga mais de R$ 50 mil no mês a você. Abaixo disso, por empresa e por mês, não há retenção na fonte.
Conteúdo educativo, não é recomendação de investimento. Regras de imposto mudam: na dúvida, confirme com um contador.